Rakennusala: toiminimi vai osakeyhtiö? Virhevastuu, urakat ja verot 2026
Rakennusalalla yritysmuodon valinta on ennen kaikkea vastuukysymys. Remontin virhe voi tulla esiin vuosia luovutuksen jälkeen, eikä vastuuvakuutus korvaa oman työn uusimista. Tässä miten vastuu jakautuu toiminimessä ja osakeyhtiössä, mitkä asiat ovat samat molemmissa ja millä tuloksella osakeyhtiö alkaa kannattaa myös verojen puolesta.

Lyhyesti
- Toiminimessä vastaat urakan virheistä koko omalla omaisuudellasi. Osakeyhtiössä vastuu on lähtökohtaisesti yhtiöllä, ellet ole antanut henkilökohtaista takausta.
- Kuluttajan pitää ilmoittaa virheestä kohtuullisessa ajassa havaitsemisesta, eikä laki aseta tälle kiinteää takarajaa. YSE 1998 -ehdoissa vakavasta virheestä vastataan 10 vuotta vastaanotosta.
- Toiminnan vastuuvakuutus korvaa vahingon sivulliselle, mutta ei virheellisen työn korjaamista tai uusimista.
- Verojen puolesta osakeyhtiö kannattaa yleensä yli 60 000 euron tuloksella, ja jo 40 000 eurosta alkaen, jos voit jättää osan rahasta yhtiöön.
Rakennusalalla osakeyhtiö on yleensä parempi valinta, jos teet kuluttajille remontteja tai otat isoja urakoita, koska virheestä voidaan vaatia korvausta vielä vuosia luovutuksen jälkeen ja toiminimellä maksat sen omasta omaisuudestasi. Toiminimi riittää, kun teet pieniä töitä tai toimit aliurakoitsijana ja tulos jää alle noin 40 000 euron vuodessa.
Miksi rakennusalalla vastuu ratkaisee ennen veroja?
Useimmilla aloilla toiminimen ja osakeyhtiön vertailu alkaa veroista. Rakentamisessa järjestys kannattaa kääntää. Kun maalari, kirvesmies tai laatoittaja tekee työn asiakkaan kotiin, työn tulos jää paikalleen vuosiksi. Jos vedeneristys pettää tai kantava rakenne on tehty väärin, vahinko voi olla moninkertainen urakan hintaan verrattuna.
Toiminimessä yritys ja yrittäjä ovat sama henkilö. Jos korvausvaatimus on suurempi kuin yrityksen tilillä olevat rahat, loppu maksetaan yrittäjän omista varoista: säästöistä, autosta tai asunnosta. Osakeyhtiössä sopimuksen osapuoli on yhtiö, ja osakas vastaa lähtökohtaisesti vain sijoittamallaan pääomalla. Rajattu vastuu ei poista virhevastuuta. Se ratkaisee, kenen rahoilla virhe maksetaan.
Rakennusalalla rajattu vastuu ei ole kuitenkaan aukoton. Pankki pyytää pieneltä yhtiöltä usein omistajan henkilökohtaisen takauksen lainaan, leasingiin tai urakkavakuuteen, ja takauksen osalta vastuu palaa omistajalle. Yleiset vertailut ja kolmen tulotason verolaskelma ovat artikkelissa Toiminimi vai osakeyhtiö. Tämä sivu käy läpi sen, mikä on rakennusalalla toisin.
Kuinka pitkään vastaat tekemästäsi remontista?
Kuluttajalle tehtyä työtä koskee kuluttajansuojalain 8 luku. Sen mukaan asiakkaan on ilmoitettava virheestä kohtuullisessa ajassa siitä, kun hän havaitsi virheen tai hänen olisi pitänyt se havaita. Laki ei aseta tälle kiinteää takarajaa luovutuksesta laskettuna. Kosteusvaurio, joka huomataan vasta neljän vuoden päästä, voi siis yhä olla urakoitsijan vastuulla.
Yritysten välisissä urakoissa käytetään yleensä rakennusurakan yleisiä sopimusehtoja YSE 1998. Niissä takuuaika on kaksi vuotta, mutta takuuajan jälkeenkin urakoitsija vastaa kymmenen vuotta vastaanotosta virheestä, joka johtuu törkeästä huolimattomuudesta tai laadunvarmistuksen laiminlyönnistä ja jota tilaaja ei voinut havaita vastaanotossa. Vastuu kulkee siis mukanasi pitkään sen jälkeen, kun lasku on maksettu.
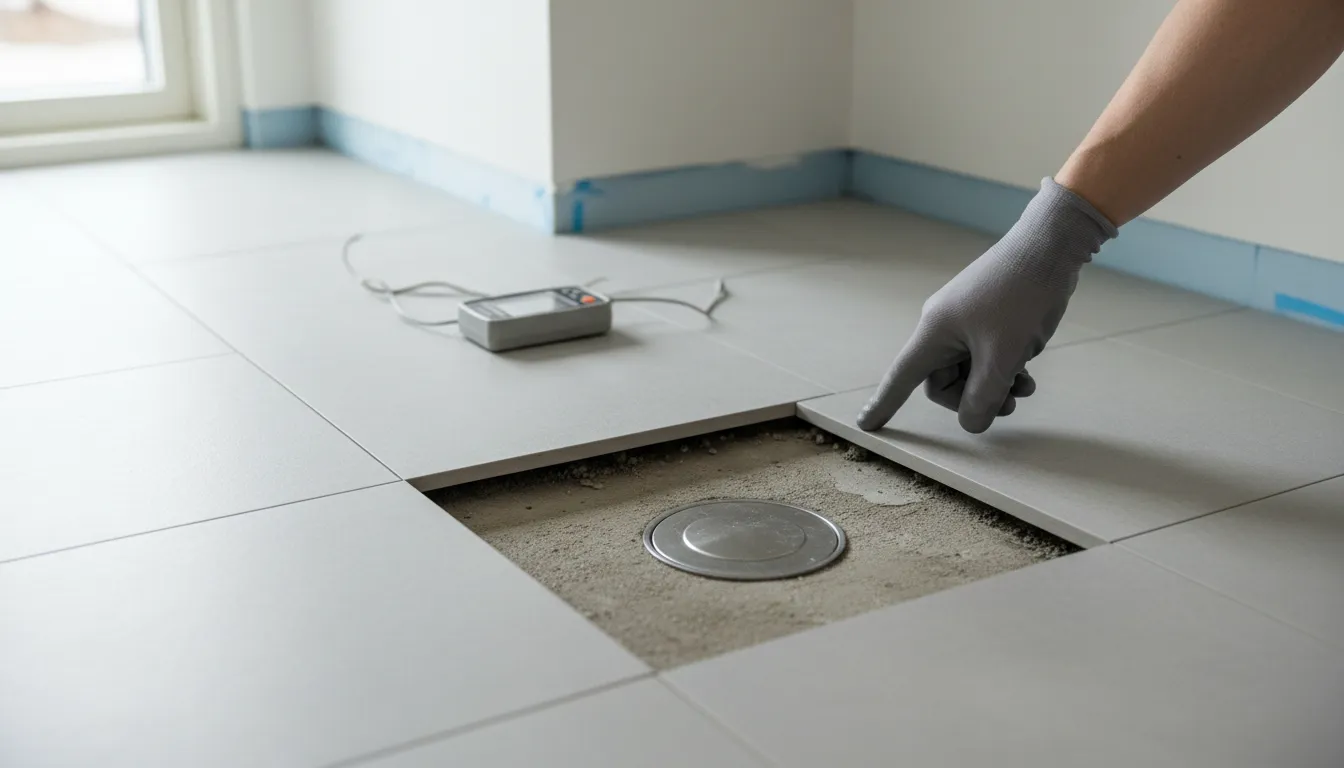
Moni luottaa vastuuvakuutukseen. Toiminnan vastuuvakuutus korvaa henkilö- ja esinevahingot, jotka aiheutat sivulliselle, esimerkiksi alakerran asunnolle valuneen veden jäljet. Vakuutusyhtiöiden ehdoissa on kuitenkin rajaus: virheellisesti tehdyn työn korjaamista tai uusimista ei korvata, vaikka korjauksen tekisi joku muu. Kylpyhuoneen purku ja uusi vedeneristys jäävät urakoitsijan maksettaviksi. Niitä varten osa vakuutusyhtiöistä myy erillistä rajoitettua takuuvakuutusta. Vakuutuksista tarkemmin artikkelissa Yrittäjän vakuutukset.
| Tilanne | Toiminimi | Osakeyhtiö |
|---|---|---|
| Urakan virhe tulee esiin vuosien päästä | Yrittäjä vastaa koko omaisuudellaan | Yhtiö vastaa omalla varallisuudellaan |
| Pankki vaatii takauksen lainaan tai urakkavakuuteen | Vastuu on jo yrittäjällä | Takauksen osalta vastuu siirtyy omistajalle |
| Toiminta loppuu, vanhoja urakoita on takuuajalla | Vastuu jatkuu yrittäjällä henkilönä | Vastuu on yhtiöllä niin kauan kuin se on olemassa |
| Tilaajavastuun selvitykset ja veronumero | Samat velvoitteet | Samat velvoitteet |
Mihin rakennusyrittäjän rahat vuotavat valitun yritysmuodon takia?
Yritysmuodon valinta ei ole kertapäätös. Sen seuraukset näkyvät kirjanpidossa joka kuukausi, ja tavallisimmat virheet maksavat enemmän kuin kirjanpito koko vuonna.
- Rahojen nosto osakeyhtiöstä ilman palkkaa tai osinkoa. Tililtä otettu raha ilman päätöstä kirjataan osakaslainaksi, ja jos sitä ei makseta takaisin ajallaan, siitä tulee veronalaista tuloa. Säännöt ovat artikkelissa Osakaslaina.
- Henkilökohtainen takaus, joka unohtuu. Kun osakeyhtiö ottaa pakettiautoon leasingin omistajan takauksella, rajattu vastuu ei suojaa siltä velalta lainkaan.
- Urakkavakuus sitoo kassan. YSE 1998 -ehdoissa urakoitsijan rakennusaikainen vakuus on 10 prosenttia ja takuuajan vakuus 2 prosenttia urakkahinnasta, ellei muuta sovita. 100 000 euron urakassa se tarkoittaa 10 000 euron pankkitakausta tai talletusta.
- Liian pieni ennakkovero. Hyvän urakkavuoden tulos jää verottamatta ennakkoon, ja keväällä tulee jäännösvero korkoineen. Toiminimessä vero lasketaan koko tuloksesta, vaikka rahat olisivat yhä kiinni urakoissa.
- Vanhan toiminimen takuuvastuut. Kun toiminimi muutetaan osakeyhtiöksi, jo tehtyjen urakoiden virhevastuu jää toiminimen tehneelle yrittäjälle henkilönä.
Kirjanpitäjä ei poista näitä riskejä, mutta kuukausittainen täsmäytys tuo ne näkyviin ajoissa: nostot kirjataan oikein heti, ennakkovero korjataan kesken vuoden ja urakoiden vakuudet näkyvät kassasuunnitelmassa.
Ovatko tilaajavastuu ja käännetty ALV samat molemmissa?
Ovat. Rakennusalan erityisvelvoitteet eivät riipu yritysmuodosta. Pääurakoitsija pyytää sinulta tilaajavastuulain selvitykset, kun aliurakan arvo on vähintään 9 000 euroa ilman ALV:tä. Niihin kuuluvat ote ennakkoperintärekisteristä, todistus verojen ja eläkevakuutusmaksujen maksamisesta sekä tieto sovellettavasta työehtosopimuksesta. Jos selvitykset jäävät pyytämättä, tilaajalle voidaan määrätä 2 000-20 000 euron laiminlyöntimaksu, joten isot urakoitsijat pyytävät ne aina.
Myös ALV toimii samoin. Kun myyt rakentamispalvelua toiselle rakennusalan yritykselle, lasku tehdään ilman ALV:tä käännetyllä verovelvollisuudella, ja kuluttajalle laskutetaan 25,5 prosentin verolla. Yksi ero kuitenkin on: osakeyhtiötä pidetään urakkakilpailuissa usein uskottavampana, ja jotkut tilaajat voivat edellyttää kaupparekisteriin merkittyä yritystä. Toiminimen voi merkitä kaupparekisteriin 75 eurolla, mikä riittää monelle.
Millä tuloksella osakeyhtiö kannattaa rakennusalalla verojen takia?
Toiminimen tulos verotetaan yrittäjän tulona riippumatta siitä, nostaako hän rahat. Osakeyhtiö maksaa tuloksestaan 20 prosentin yhteisöveron, ja omistaja maksaa lisää veroa vain siitä, minkä nostaa palkkana tai osinkona. Siksi ero riippuu siitä, paljonko rahaa voit jättää yhtiöön.
Rakennusalalla yhtiöön jättäminen on usein välttämätöntäkin: talvella töitä on vähemmän, urakkavakuudet sitovat rahaa ja kalustoa uusitaan. Kun pakettiauto, telineet ja työkalut ostetaan yhtiön verotetuilla rahoilla, ne maksavat vähemmän kuin toiminimen ansiotuloverotetuilla rahoilla. Suuntaa antava sääntö: alle 40 000 euron tuloksella toiminimi on yleensä edullisempi, yli 60 000 eurolla osakeyhtiö. Välissä ratkaisevat rahantarve ja riskit.
Laske oma tuloksesi: toiminimi vai osakeyhtiö
Toiminimi vai osakeyhtiö -laskuri omalla sivullaanYEL-vakuutus ei ratkaise valintaa, koska se on pakollinen molemmissa: toiminimellä aina, kun työtulo on vähintään 9 423 euroa vuodessa, ja osakeyhtiössä, kun työskentelet johtavassa asemassa ja omistat yksin yli 30 prosenttia tai perheesi kanssa yli 50 prosenttia osakkeista.
Mitä osakeyhtiö maksaa enemmän kuin toiminimi?
Osakeyhtiön perustaminen maksaa PRH:lle 300 euroa ohjatussa perustamisessa, toiminimen merkintä kaupparekisteriin 75 euroa. Osakeyhtiö tarvitsee aina kahdenkertaisen kirjanpidon ja tilinpäätöksen, ja yhtiökokouksen päätökset kirjataan pöytäkirjaan. Perinteisessä tilitoimistossa toiminimen kirjanpito maksaa tyypillisesti 60-150 euroa ja osakeyhtiön 150-400 euroa kuukaudessa, ja rakennusalalla päälle tulevat rakentamisilmoitukset ja palkat.
Taukossa toiminimen kirjanpito alkaa 69 eurosta ja osakeyhtiön 89 eurosta kuukaudessa (alv 0 %), ja hinta on kiinteä. Jokaisella asiakkaalla on oma nimetty kirjanpitäjä, joka vastaa viesteihin arkisin alle tunnissa. Rakennusalan esimerkkihinnat kokoluokittain ovat sivulla rakennusalan kirjanpidon hinta. Perustamisen käytännön vaiheet ovat artikkelissa Rakennusyrityksen perustaminen ja alan vähennykset artikkelissa Rakennusalan verovähennykset.
Kannattaako toiminimi muuttaa osakeyhtiöksi kesken urakoiden?
Toiminimen voi muuttaa osakeyhtiöksi ilman veroseuraamuksia, kun liiketoiminta siirretään kokonaisuutena. Rakennusalalla ajoitus kannattaa miettiä urakoiden mukaan. Käynnissä olevat sopimukset on tehty toiminimen nimissä, ja niiden siirtämiseen yhtiölle tarvitaan tilaajan suostumus. Helpointa on tehdä uudet sopimukset jo yhtiön nimiin ja antaa vanhojen urakoiden valmistua toiminimessä.
Muista, että jo luovutettujen urakoiden virhevastuu ei siirry yhtiölle. Siksi toiminimen ajalta kannattaa säilyttää urakkasopimukset, vastaanottopöytäkirjat ja valokuvat märkätilojen vedeneristyksistä. Ne ovat myös kirjanpitoaineistoa. Muutoksen vaiheet ovat artikkelissa Toiminimestä osakeyhtiöksi, ja rakennusalan kirjanpidon kokonaisuus artikkelissa Rakennusyrityksen kirjanpito.
Usein kysytyt
Kannattaako rakennusalalla perustaa toiminimi vai osakeyhtiö?+
Jos teet kuluttajille remontteja tai isoja urakoita, osakeyhtiö rajaa henkilökohtaisen vastuusi virheistä. Pieniin töihin ja aliurakointiin toiminimi riittää usein, varsinkin kun tulos jää alle noin 40 000 euron.
Vastaako toiminimiyrittäjä remontin virheestä henkilökohtaisesti?+
Vastaa. Toiminimessä yritys ja yrittäjä ovat oikeudellisesti sama henkilö, joten korvaus maksetaan tarvittaessa yrittäjän omista varoista. Vastuu jatkuu, vaikka toiminta olisi jo lopetettu.
Kuinka kauan rakennusurakoitsija vastaa virheistä?+
Kuluttajan on ilmoitettava virheestä kohtuullisessa ajassa sen havaitsemisesta, eikä laki aseta kiinteää takarajaa. YSE 1998 -ehdoissa takuuaika on kaksi vuotta ja vakavista virheistä vastataan kymmenen vuotta vastaanotosta.
Korvaako vastuuvakuutus virheellisen remontin?+
Ei korvaa oman työn korjaamista tai uusimista. Toiminnan vastuuvakuutus korvaa sivulliselle aiheutetun henkilö- tai esinevahingon, esimerkiksi naapuriasunnon vesivahingon.
Pitääkö osakeyhtiön omistajan maksaa YEL?+
Pitää, jos työskentelet yhtiössä johtavassa asemassa ja omistat yksin yli 30 prosenttia tai perheenjäsenten kanssa yli 50 prosenttia osakkeista. Toiminimiyrittäjä maksaa YEL:iä, kun työtulo on vähintään 9 423 euroa vuodessa.
Vaatiiko pääurakoitsija osakeyhtiön?+
Laki ei vaadi, mutta osa tilaajista voi edellyttää kaupparekisteriin merkittyä yritystä. Tilaajavastuulain selvitykset, kuten ennakkoperintärekisteriote ja verotodistus, pyydetään molemmilta yritysmuodoilta.
Paljonko rakennusalan yrityksen kirjanpito maksaa?+
Perinteisessä tilitoimistossa toiminimen kirjanpito maksaa tyypillisesti 60-150 euroa ja osakeyhtiön 150-400 euroa kuukaudessa. Taukossa hinta alkaa 69 eurosta toiminimelle ja 89 eurosta osakeyhtiölle (alv 0 %), ja tarkan kiinteän hinnan näet kyselystä ilman yhteystietoja.
Tekee pienyritysten kirjanpitoa Taukossa ja kirjoittaa asioista, joita yrittäjät kysyvät meiltä useimmin. Pyrkii vastaamaan niin, ettei lukijan tarvitse tuntea yhtään kirjanpitotermiä.
Lue seuraavaksi
Rakennusyrityksen kirjanpito: rakentamispalvelu, urakat, ilmoitukset, tilaajavastuu ja hinta
Rakennusalalla kirjanpito ei ole pelkkiä kuitteja ja laskuja. Siihen kuuluvat kuukausittaiset rakentamisilmoitukset, veronumerot, tilaajavastuun selvitykset, käännetty ALV ja urakat, jotka jatkuvat tilikauden yli. Tässä mikä on rakentamispalvelua, miten ilmoitukset lähtevät ajallaan, miten urakoiden tulos näkyy oikealla tilikaudella ja paljonko rakennusyrityksen kirjanpito maksaa.
Toiminimi vai osakeyhtiö? Näin päätät oikein (laskelma 2026)
Toiminimi vai osakeyhtiö ei ratkea pelkällä tuloksella. Se ratkeaa sillä, tarvitsetko kaikki rahat elämiseen vai voitko jättää osan yhtiöön. Tässä laskelmat kolmella tulotasolla, kustannusero, vastuukysymys ja muutoksen ajoitus.
Yrittäjän vakuutukset: mitkä ovat pakollisia, mitkä kannattaa ottaa ensin ja mitkä voi jättää väliin
Yrittäjän pakollisia vakuutuksia on vähän: oma YEL ja, kun palkkaat, työntekijöiden eläke- ja tapaturmavakuutus. Kaikki muu on harkintaa. Alla on, mitä laki vaatii, missä järjestyksessä vapaaehtoiset vakuutukset kannattaa käydä läpi ja mitä kukin oikeasti korvaa.