Yhdenkertainen kirjanpito pohja: ilmainen kirjanpito Excel toiminimelle
Yhdenkertainen kirjanpito pohja on taulukko, johon toiminimi kirjaa tulot ja menot maksupäivän mukaan tositteittain. Kirjanpitolaki ei määrää lomaketta eikä ohjelmaa, kunhan kirjaukset perustuvat tositteisiin ja ovat aikajärjestyksessä. Tämä ilmainen Excel-pohja erottaa ALV:n itse, laskee ALV-ilmoituksen luvut kuukausittain ja vuoden tuloksen veroilmoitusta varten.
Ilmainen, ei rekisteröitymistä. Tavallinen .xlsx- tai .docx-tiedosto.
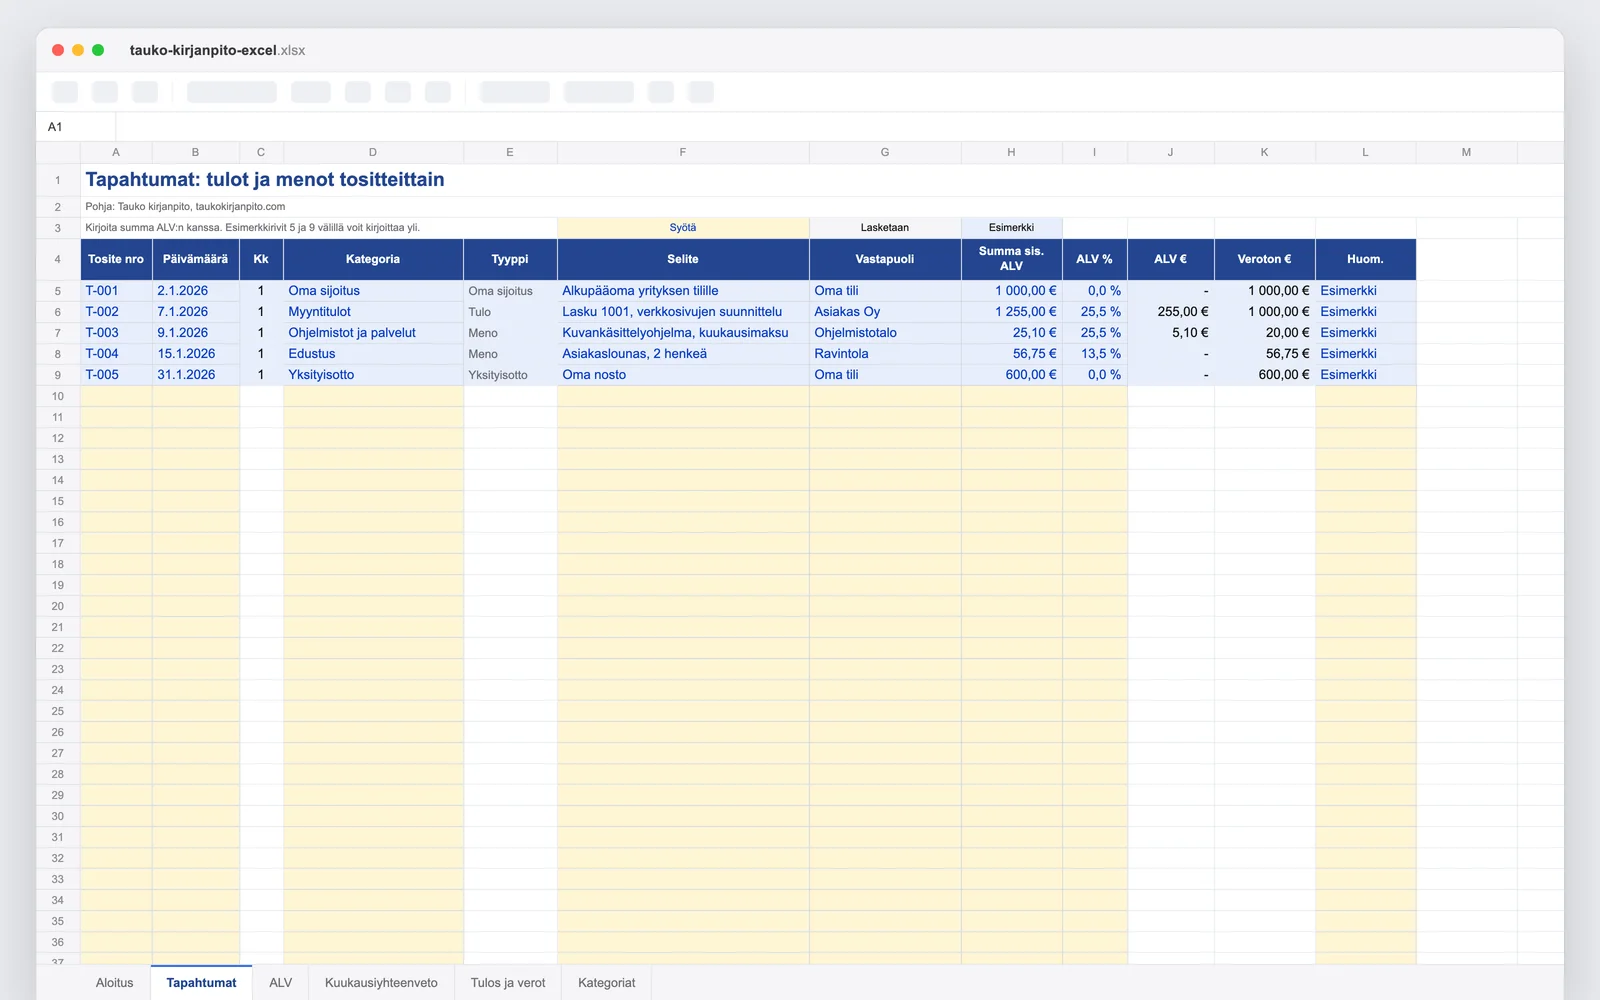
Pohjassa on
- Tapahtumat-välilehti 500 riville: tositenumero, päivämäärä, kategoria, selite, summa ja ALV-kanta. Kahdesti käytetty tositenumero muuttuu punaiseksi
- ALV-erittely kuukausittain ja neljännesvuosittain: myynnin vero 25,5, 13,5 ja 10 prosentin kannoilla, ostojen vähennettävä vero ja maksettava summa
- Kuukausiyhteenveto, josta näet jokaisen kategorian kuukausittain ja tuloksen kertymän vuoden alusta
- Vuoden tulos ja verotuksen apulaskelma: poistot, edustuskulujen oikaisu, yrittäjävähennys 5 % ja jako pääoma- ja ansiotuloon
- Kassan täsmäytys pankkitilin saldoon, jotta puuttuva kuitti löytyy heti eikä vasta keväällä
- 23 valmista kategoriaa, joita voit muokata, ja viisi esimerkkiriviä, jotka näyttävät oikean muodon
Näin käytät pohjaa
- 1Täytä Aloitus-välilehti
Kirjoita yrityksen nimi, vuosi ja tilin saldo 1.1. ja valitse, oletko ALV-rekisterissä. Keltaisiin soluihin kirjoitetaan, harmaat solut lasketaan itse.
- 2Numeroi tositteet
Anna jokaiselle kuitille ja laskulle juokseva numero, esimerkiksi T-001, ja kirjoita sama numero tiedoston nimeen tai paperikuittiin. Numero yhdistää kirjauksen tositteeseen.
- 3Kirjaa tapahtumat
Kirjoita summa sellaisena kuin se on kuitissa, ALV:n kanssa, ja valitse ALV-kanta ja kategoria listasta. Pohja laskee veron ja verottoman osuuden.
- 4Tarkista kuukauden lopussa
Katso ALV-välilehdeltä kuukauden maksettava vero ja täsmäytä kassa Tulos ja verot -välilehdellä. Erotuksen pitää olla nolla.
- 5Vie luvut veroilmoitukselle
Vuoden lopussa apulaskelma näyttää elinkeinotoiminnan tuloksen ja sen jaon. Täydennä poistot, kilometrikorvaukset ja työhuonevähennys ja siirrä luvut OmaVeroon.
Mitä yhdenkertaisen kirjanpidon pohjaan tarvitaan?
Yhdenkertaisen kirjanpidon pohjaan tarvitset tositteet numeroituina, tulot ja menot maksupäivän mukaan, ALV:n erittelyn ja vuoden yhteenvedon. Tällä ilmaisella pohjalla saat kaikki nämä. Kirjoitat kuitin summan ja valitset kategorian, ja pohja erottaa arvonlisäveron itse. Pohja toimii Excelissä, Google Sheetsissä ja Numbersissa.
Taulukon perussarakkeet ovat päivämäärä (maksupäivä, jona raha tuli tai lähti), tositenumero (kuitin tai laskun juokseva numero), selite, kategoria, summa ALV:n kanssa ja ALV-kanta. Niistä lasketaan vero ja veroton osuus. Kuukausittainen ALV-erittely ja vuoden yhteenveto kokoavat luvut. Pohjan Tapahtumat-välilehdellä kaikki nämä ovat valmiina.
Vuonna 2026 ALV-kannat ovat 25,5 %, 13,5 % ja 10 % (vain sanoma- ja aikakauslehdet). Osa hakukoneiden vastauksista ja vanhoista pohjista käyttää yhä 14 prosentin kantaa. Verohallinnon mukaan se korvautui 13,5 prosentin kannalla 1.1.2026, joten tarkista verokanta, jos käytät vanhaa pohjaa.
Mitä yhdenkertainen kirjanpito tarkoittaa ja milloin se riittää?
Yhdenkertaisessa kirjanpidossa jokainen tapahtuma kirjataan kerran: tulo tuloksi ja meno menoksi. Kahdenkertaisessa kirjanpidossa sama tapahtuma kirjataan kahdelle tilille, debetiin ja kreditiin, ja siitä syntyy tase. Kun joku hakee yksinkertaista tai kaksinkertaista kirjanpitoa, hän tarkoittaa yleensä juuri näitä. Erot on selitetty artikkelissa yhdenkertainen kirjanpito.
Toiminimi saa pitää yhdenkertaista kirjanpitoa, kun enintään yksi näistä rajoista ylittyy kahtena peräkkäisenä tilikautena: liikevaihto 200 000 euroa, taseen loppusumma 100 000 euroa tai keskimäärin kolme työntekijää. Osakeyhtiö pitää aina kahdenkertaista kirjanpitoa, joten tämä pohja on tehty toiminimelle ja ammatinharjoittajalle.
Liikkeenharjoittajan, kuten kaupan tai rakennusalan toiminimen, pitää verotuksessa oikaista tulos suoriteperusteiseksi. Vuoden lopun myyntisaamiset, ostovelat ja varasto otetaan mukaan apulaskelmassa, ja pohjassa on sille oma rivi.
Esimerkki: kuukauden kirjaukset pohjaan
Laskennallinen esimerkki ALV-rekisteröidystä toiminimestä. Maaliskuussa kirjataan kuusi tositetta, ja jokainen summa kirjoitetaan sellaisena kuin se on kuitissa tai laskussa:
T-001 3.3. myyntilasku 1 255,00 €, kategoria Myyntitulot, ALV 25,5 %. T-002 5.3. ohjelmisto 25,10 €, Ohjelmistot ja palvelut, 25,5 %. T-003 10.3. tarvikkeet 627,50 €, Tavarat ja aineet, 25,5 %. T-004 15.3. puhelinlasku 37,65 €, Puhelin ja internet, 25,5 %. T-005 20.3. siirto omalle tilille 600,00 €, Yksityisotto. T-006 31.3. tilin kuukausimaksu 8,00 €, Pankki- ja maksupalvelut, 0 %.
Pohja erottaa veron jokaiselta riviltä. Verotonta myyntiä on 1 000 euroa ja verottomia kuluja 20 + 500 + 30 + 8 = 558 euroa, joten maaliskuun tulos on 442 euroa. Myynnin vero on 255 euroa ja ostojen vähennettävä vero 5,10 + 127,50 + 7,65 = 140,25 euroa, joten ALV-ilmoitukselle tulee maksettavaksi 114,75 euroa. Yksityisotto ei muuta tulosta, mutta se pienentää tilin saldoa. Siksi se kirjataan, jotta kassa täsmää pankkitiliin.
Kategoriat: yksinkertainen tilikartta toiminimelle
Yhdenkertaisessa kirjanpidossa ei tarvita numeroitua tilikarttaa. Ryhmittele kulut silti samoin kuin ne kysytään veroilmoituksella. Pohjassa on 23 valmista kategoriaa: tuloille Myyntitulot ja Muut tuotot, kuluille muun muassa Tavarat ja aineet, Alihankinta, Toimitilan vuokra, Pienhankinnat, Puhelin ja internet, Ohjelmistot ja palvelut, Markkinointi, Matkakulut, Auton kulut, Vakuutukset, YEL-maksut, Kirjanpito ja asiantuntijat sekä Edustus.
Neljä kategoriaa ei vaikuta tulokseen: Koneet ja kalusto (yli 1 200 euron hankinnat, joiden käyttöikä on yli 3 vuotta ja jotka poistetaan), ALV-maksu tai -palautus, Oma sijoitus ja Yksityisotto. Jokaisella kategorialla on tieto siitä, saako sen ALV:n vähentää, joten esimerkiksi edustuksen vero jää automaattisesti vähentämättä. Voit nimetä kategoriat uudelleen tai lisätä omia, kunhan valitset niille tyypin listasta.
Näin pohja estää tavallisimmat virheet
Tavallisin virhe on kirjata kuitin koko summa kuluksi ja vähentää sama ALV vielä ALV-ilmoituksella. Pohja erottaa veron itse, ja kulu näkyy tuloslaskelmassa aina verottomana. Edustuskuluissa ALV:tä ei saa vähentää lainkaan, ja tuloverotuksessa kulusta vähennetään vain puolet. Edustus-kategoria hoitaa molemmat.
Toinen virhe on yksityisotto kulujen joukossa. Kun maksat yrityksen tililtä omia ostoksiasi tai ennakkoveroasi, se ei ole kulu. Pohjassa ne kirjataan omalle kategorialleen, jolloin ne eivät pienennä tulosta mutta kassan täsmäytys pysyy oikeana.
Kolmas virhe on kone, joka kirjataan kerralla kuluksi, vaikka hinta ylittää pienhankinnan rajan 1 200 euroa ja käyttöikä on yli kolme vuotta. Silloin hankinta poistetaan menojäännöspoistona enintään 25 prosenttia vuodessa. Kategoria Koneet ja kalusto vie hankinnan poistolaskelmaan, ja poistolaskuri näyttää, miten poisto kertyy vuosien mittaan.
Verohallinnon ohjeen mukaan säännöt ovat nämä: hankinnan, jonka arvioitu käyttöikä on enintään 3 vuotta, saa vähentää kerralla hinnasta riippumatta. Enintään 1 200 euron pienhankinnan saa vähentää kerralla, mutta pienhankintoja yhteensä enintään 3 600 euroa vuodessa. Kun koneiden menojäännös on 1 200 euroa tai alle, sen saa poistaa kerralla. Kirjaa siis esimerkiksi 900 euron tietokone Pienhankinnat-kategoriaan ja 4 000 euron kaivinkoneen lisälaite Koneet ja kalusto -kategoriaan.
Mitä kirjanpitolaki vaatii Excel-kirjanpidolta?
Laki ei kiellä taulukkolaskentaa. Kirjausten pitää kuitenkin perustua tositteeseen ja olla aikajärjestyksessä niin, että jokaisesta kirjauksesta pääsee tositteeseen ja tositteesta kirjaukseen. Siksi pohjassa on juokseva tositenumero, ja siksi sama numero kirjoitetaan kuittiin.
Tositteet säilytetään vähintään kuusi vuotta ja kirjanpito ja tilinpäätös kymmenen vuotta. Sähköinen arkisto käy, kun tiedostot pysyvät tallessa ja luettavina. Pienelle yritykselle riittää yksi kansio vuodessa ja tiedostonimet tositenumeron mukaan. Lisää käytännön vinkkejä on artikkelissa kirjanpito Excelillä.
Kuinka usein kirjaukset ja ALV-ilmoitus tehdään?
Kirjanpitolain mukaan käteismaksut kirjataan päiväkohtaisesti ja muut tapahtumat voi kirjata kuukausittain, kunhan ALV-ilmoitus voidaan tehdä ajantasaisesta kirjanpidosta. Useimmille toiminimille riittää, että täytät pohjan kerran viikossa ja tarkistat sen kuun lopussa.
ALV-ilmoitus tehdään ALV-kausittain. Perusvalinta on kuukausi. Jos liikevaihto on enintään 100 000 euroa vuodessa, voit valita neljänneksen, ja enintään 30 000 euron liikevaihdolla kalenterivuoden. Siksi pohjan ALV-välilehti laskee sekä kuukaudet että neljännekset. ALV-rekisteröinti on pakollinen, kun liikevaihto ylittää 20 000 euroa kalenterivuodessa. Jos myyntisi jää sen alle, valitse Aloitus-välilehdellä Ei, jolloin pohja ei erota veroa. Verokannat ja ilmoittaminen on selitetty artikkelissa ALV-ilmoitus.
Veroilmoitus tehdään kerran vuodessa OmaVerossa elinkeinotoiminnan veroilmoituksella (lomake 5). Verohallinnon täyttöohjeen mukaan tulot ja menot ilmoitetaan ilman arvonlisäveroa, ja pohjan Tulos ja verot -välilehti antaa ne juuri tässä muodossa. Rivikohtainen ohje on artikkelissa ammatinharjoittajan veroilmoitus.
Voiko kirjanpidon tehdä itse Excelillä?
Voi. Toiminimen kirjanpidon saa tehdä itse, eikä laki vaadi kirjanpitäjää eikä maksullista ohjelmaa. Itse tekeminen sopii hyvin, kun tositteita on muutama kymmenen kuukaudessa, myynti on kotimaista ja kirjaat kuitit vähintään kerran viikossa.
Itse tehdessä vastuu on kokonaan sinulla: unohtunut ALV-ilmoitus, väärä verokanta tai puuttuva vähennys näkyy vasta verotuksessa. Laske siksi oma tuntihintasi ja vertaa sitä siihen, mitä toiminimen kirjanpito hinta on tilitoimistossa. Taukossa toiminimen kirjanpito alkaa 69 eurosta ja osakeyhtiön 89 eurosta kuukaudessa (alv 0 %), ja tilinpäätös ja veroilmoitus laskutetaan erikseen.
Laskennallinen esimerkki: jos kirjaat 10–20 tositetta kuukaudessa, pohjan täyttöön, ALV-tarkistukseen ja vuoden veroilmoitukseen menee helposti 2 tuntia kuukaudessa eli noin 24 tuntia vuodessa. Taukon hintatutkimuksessa (18 tilitoimiston julkiset hinnastot 11.10.2026) toiminimen, jolla on noin 10 tositetta kuussa, kirjanpidon kuukausihinnan mediaani oli 75 €/kk ja vuosihinta erikseen laskutettu tilinpäätös mukaan lukien 1 069 € (alv 0 %). Jos oma tuntisi on laskutuksessa arvokkaampi kuin noin 45 euroa, ulkoistaminen on jo laskennallisesti kannattavaa. Katso oma hintasi tositemäärän mukaan, tai jos sinulla on jo tilitoimisto, kilpailuta nykyinen tilitoimisto.
Miten tehdä kahdenkertainen kirjanpito Excelillä?
Kahdenkertaisessa kirjanpidossa jokainen tapahtuma kirjataan kahdelle tilille, debetiin ja kreditiin, ja kirjausten pitää näkyä sekä aikajärjestyksessä (päiväkirja) että tileittäin (pääkirja). Excelissä se tarkoittaa tililuetteloa, kirjausriviä jokaiselle viennille ja pivot-taulukkoa, joka kokoaa pääkirjan, tuloslaskelman ja taseen.
Se onnistuu, mutta virheen löytäminen on työlästä, ja osakeyhtiön tilinpäätös vaatii lisäksi taseen erittelyt ja liitetiedot. Tämä pohja on tehty yhdenkertaiselle kirjanpidolle. Jos tarvitset kahdenkertaista kirjanpitoa, katso ensin kahdenkertainen kirjanpito ja harkitse kirjanpito-ohjelmaa Excelin sijaan.
Milloin Excel ei enää riitä?
Excel toimii hyvin, kun tositteita on muutama kymmenen kuukaudessa, myyt Suomeen eikä sinulla ole työntekijöitä. Raja tulee vastaan, kun myyt EU:hun, rakennusalalla käännetyllä verolla, maksat palkkoja tai et ehdi kirjata kuitteja viikoittain. Silloin kirjanpito siirtyy iltoihin, ja virheet löytyvät vasta veroilmoitusta tehdessä.
Tässä vaiheessa kirjanpito kannattaa antaa kirjanpitäjälle. Taukossa kirjanpitäjä tarkistaa toiminimen kirjanpidon joka kuukausi, ja kysymykset ja neuvonta kuuluvat kiinteään kuukausihintaan. Tilinpäätös laskutetaan erikseen. Hinnan näet hinta-sivulta ennen kuin sitoudut mihinkään.
Usein kysytyt
Mitä yhdenkertaisessa kirjanpidossa pitää olla?+
Jokaisesta tulosta ja menosta kirjaus, joka perustuu tositteeseen: päivämäärä, tositenumero, summa, mistä on kyse ja vastapuoli. Jos olet ALV-rekisterissä, tarvitset myös kuukausittaisen ALV-erittelyn. Veroilmoitusta varten tarvitset vuoden yhteenvedon. Pohjassa on kaikki nämä.
Onko Excel-kirjanpito laillinen?+
On. Kirjanpitolaki ei määrää ohjelmaa. Kirjausten pitää perustua tositteisiin, olla aikajärjestyksessä ja jäljitettävissä, ja aineisto pitää säilyttää. Pohjan juokseva tositenumero hoitaa jäljitettävyyden.
Kuka saa pitää yhdenkertaista kirjanpitoa?+
Toiminimi ja ammatinharjoittaja, kun enintään yksi raja ylittyy kahtena peräkkäisenä vuonna: liikevaihto 200 000 euroa, tase 100 000 euroa tai kolme työntekijää. Osakeyhtiö, avoin yhtiö ja kommandiittiyhtiö pitävät kahdenkertaista kirjanpitoa.
Toimiiko pohja Google Sheetsissä ja Numbersissa?+
Toimii. Pohjassa on käytetty vain tavallisia funktioita, kuten SUMIFS, INDEX ja MATCH. Avaa tiedosto Google Driven kautta tai Numbersissa, niin valikot ja kaavat toimivat.
Kirjataanko summa ALV:n kanssa vai ilman?+
Kirjoita summa sellaisena kuin se on kuitissa tai laskussa eli ALV:n kanssa ja valitse verokanta. Pohja laskee veron osuuden ja verottoman summan. Jos et ole ALV-rekisterissä, valitse Aloitus-välilehdellä Ei, jolloin koko summa on tuloa tai kulua.
Mistä saan yhdenkertaisen kirjanpidon Excel-pohjan?+
Tältä sivulta: Lataa Excel -painikkeesta saat ilmaisen xlsx-pohjan, jossa on Aloitus-, Tapahtumat-, ALV-, Kuukausiyhteenveto-, Tulos ja verot- sekä Kategoriat-välilehdet. Pohja toimii Excelissä, Google Sheetsissä ja Numbersissa ilman rekisteröitymistä.
Mihin kirjaan yksityisotot ja oman rahan sijoitukset?+
Omille kategorioilleen Yksityisotto ja Oma sijoitus. Ne eivät ole tuloja eivätkä kuluja, joten ne eivät vaikuta tulokseen, mutta ilman niitä kassan saldo ei täsmää pankkitiliin.
Mikä on ilmainen kirjanpito-ohjelma Excelille?+
Excel ei itsessään ole kirjanpito-ohjelma, mutta tämä pohja tekee saman kuin yksinkertainen ohjelma: tositteiden kirjauksen, ALV-erittelyn ja tuloslaskelman. Pohja on ilmainen, eikä sen käyttö vaadi rekisteröitymistä. Ilmaisten ohjelmien vaihtoehdot ja rajat ovat artikkelissa ilmainen kirjanpito-ohjelma.
Paljonko osakeyhtiön kirjanpito maksaa?+
Osakeyhtiön kirjanpito on kahdenkertaista, joten tämä pohja ei sille sovi. Tilitoimistossa osakeyhtiö maksaa kuukausihinnan päälle tilinpäätöksestä. Taukossa osakeyhtiön kirjanpito alkaa 89 eurosta kuukaudessa (alv 0 %). Markkinan hintatason näet sivulta kirjanpidon hinta.
Miten saan luvut veroilmoitukselle?+
Tulos ja verot -välilehti laskee elinkeinotoiminnan tuloksen, yrittäjävähennyksen ja jaon pääoma- ja ansiotuloon. Toiminimen veroilmoitus tehdään OmaVerossa elinkeinotoiminnan veroilmoituksella (lomake 5), ja tulot ja menot ilmoitetaan ilman ALV:tä. Laskelma on apuväline, joten tarkista luvut ennen lähettämistä.
Saako alle 1 200 euron hankinnan aina kirjata suoraan kuluksi?+
Verohallinnon ohjeen mukaan enintään 1 200 euron pienhankinnat saa vähentää kerralla, mutta yhteensä enintään 3 600 euroa vuodessa. Jos hankinnan käyttöikä on enintään 3 vuotta, sen saa vähentää kerralla hinnasta riippumatta. Muut hankinnat poistetaan enintään 25 % vuodessa.
Miten teen yhdenkertaisen kirjanpidon Exceliin?+
Lataa pohja tai tee taulukko, jossa ovat sarakkeet päivämäärä, tositenumero, selite, kategoria, summa ja ALV-kanta. Kirjaa jokainen kuitti ja lasku maksupäivän mukaan ja numeroi tositteet juoksevasti. Kuukauden lopussa laske ALV-ilmoituksen luvut ja täsmäytä saldo pankkitiliin.
Onko yhdenkertaiselle kirjanpidolle virallinen pohja?+
Ei ole. Kirjanpitolaki ei määrää lomaketta, ohjelmaa eikä taulukon muotoa. Kirjausten pitää perustua tositteisiin, olla aikajärjestyksessä ja jäljitettävissä, ja aineisto säilytetään laissa säädetyn ajan.
Onko yhdenkertainen kirjanpito pakko tehdä joka kuukausi?+
Käteismaksut kirjataan päiväkohtaisesti ja muut tapahtumat kuukausittain niin, että ALV-ilmoitus voidaan tehdä ajantasaisesta kirjanpidosta. Kirjausten pitää aina olla aikajärjestyksessä ja perustua tositteisiin.