Kannattavuuslaskelma: ilmainen pohja, esimerkki ja rahoituslaskelma starttirahaan ja pankille
Kannattavuuslaskelma on laskelma, joka näyttää, paljonko yrityksen pitää myydä vuodessa, jotta kiinteät kulut, muuttuvat kulut, lainat, verot ja yrittäjän oma toimeentulo katetaan. Esimerkiksi 30 000 euron nettotulo, 18 000 euron kiinteät kulut ja 20 prosentin ostot vaativat noin 76 900 euron liikevaihdon ilman ALV:tä. Starttirahahakemus ja pankin lainahakemus kysyvät samaa: paljonko rahaa tarvitset, mistä se tulee ja paljonko sinun pitää myydä. Pohjan rivit noudattavat starttirahalomakkeen kohtia, joten voit kopioida luvut suoraan hakemukseen.
Ilmainen, ei rekisteröitymistä. Tavallinen .xlsx- tai .docx-tiedosto.
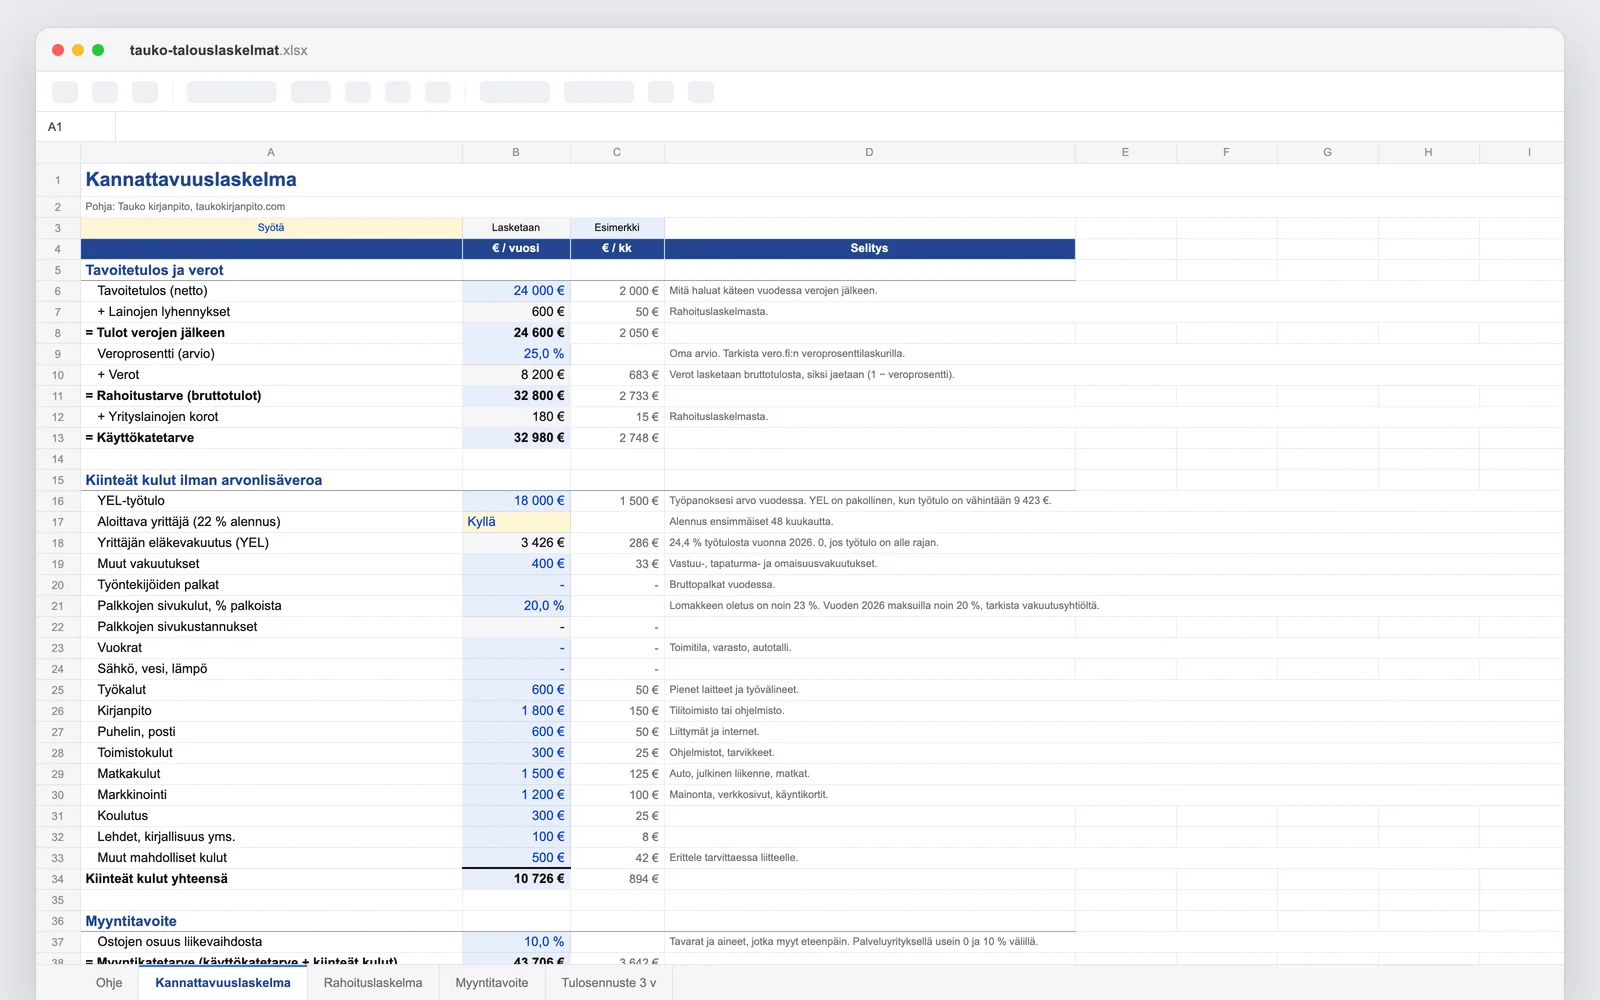
Pohjassa on
- Kannattavuuslaskelma starttirahalomakkeen rivijärjestyksessä: tavoitetulos, verot, lainat, kiinteät kulut, myyntikate ja liikevaihtotavoite
- YEL lasketaan vuoden 2026 maksulla 24,4 %, ja aloittavan yrittäjän 22 %:n alennus valitaan listasta
- Rahoituslaskelma: investoinnit, käyttöpääoma, perustamiskulut ja kustannusylitysvaraus sekä rahoituksen lähteet ja yli- tai alijäämä
- Myyntitavoite kuukausina, tunteina, kauppoina ja tuotteittain, jotta näet, onko tavoite realistinen
- Kolmen vuoden tulosennuste poistoineen, korkoineen ja lainan lyhennyksineen pankkia varten
- Ohje-välilehti, joka kertoo, mitä työllisyysalue ja pankki laskelmilta odottavat
Näin käytät pohjaa
- 1Aloita kannattavuudesta
Kirjoita, paljonko haluat käteen vuodessa, ja arvioi veroprosentti ja kiinteät kulut. Pohja laskee, paljonko sinun pitää myydä ilman ALV:tä ja sen kanssa.
- 2Laske rahoituksen tarve
Listaa investoinnit ja arvioi, montako kuukautta katat kulut ennen kuin myynti käynnistyy. Kirjoita rahoituksen lähteet. Yli- tai alijäämän pitää olla vähintään nolla.
- 3Tarkista myyntitavoite
Myyntitavoite-välilehti muuttaa vuoden luvun tunneiksi ja kaupoiksi. Jos tarvittava tuntihinta tai asiakasmäärä tuntuu mahdottomalta, muuta hintaa tai kuluja nyt eikä vasta toiminnan alettua.
- 4Kirjoita kasvuoletukset
Tulosennuste 3 v käyttää edellisten välilehtien lukuja. Kirjoita vain myynnin kasvu ja kulujen muutos toiselle ja kolmannelle vuodelle.
- 5Liitä hakemukseen
Kopioi luvut starttirahalomakkeen kohtiin 3 ja 4 tai liitä tiedosto PDF:nä liiketoimintasuunnitelman liitteeksi. Sovi työllisyysalueen kanssa, kumpi tapa heille sopii.
Mikä on kannattavuuslaskelma?
Kannattavuuslaskelma on yrityksen talouslaskelma, joka kertoo, kuinka paljon myyntiä tarvitaan, jotta yritys kattaa kaikki kulunsa ja tuottaa yrittäjälle tavoitellun tulon. Se lasketaan yleensä vuoden tasolla ja ilman arvonlisäveroa. Laskelma kulkee tavoitteesta taaksepäin: ensin päätetään, paljonko yrittäjä tarvitsee käteen, ja siihen lisätään verot, lainojen lyhennykset, korot, kiinteät kulut ja ostot.
Kannattavuuslaskelma tehdään yleensä, kun yritystä perustetaan, kun haetaan starttirahaa tai pankkilainaa tai kun suunnitellaan investointia tai hinnankorotusta. Toimivassa yrityksessä samaa ajattelua käytetään budjetissa, josta on oma budjetti- ja kassavirtapohja. Toteutuneesta myynnistä laskettu vastine on katetuottolaskelma.
Kannattavuuslaskelma ei ole sama kuin rahoituslaskelma eikä kassavirtalaskelma. Rahoituslaskelma kertoo, paljonko rahaa aloittaminen vaatii ja mistä se tulee. Kassavirtalaskelma kertoo, riittääkö raha kuukausittain. Kannattavuuslaskelma kertoo, kannattaako toiminta vuoden mittakaavassa.
Kannattavuuslaskelma pohja tekstinä: kopioi rivit
Jos et halua käyttää Exceliä, tee kannattavuuslaskelma paperille tai muistiinpanoihin näillä riveillä. Kirjoita luvut vuoden tasolla ilman ALV:tä ja laske ylhäältä alas. Sama rivijärjestys on Excel-pohjassa ja starttirahahakemuksen kannattavuuslaskelmassa.
1. Tavoiteltu nettotulo (käteen) ____ € · 2. + Verot ____ € · 3. + Lainojen lyhennykset ____ € · = Rahoitustulostarve ____ €
4. + Korot ____ € · 5. + Kiinteät kulut yhteensä ____ € (YEL, toimitila, auto, puhelin ja ohjelmistot, kirjanpito, vakuutukset, markkinointi, muut) · = Myyntikatetavoite ____ €
6. Muuttuvat kulut eli ostot ____ % liikevaihdosta · Liikevaihtotavoite = myyntikatetavoite / (1 − ostojen osuus) = ____ € · + ALV 25,5 % tai 13,5 % = myynti verollisena ____ €
7. Myyntitavoite kuukaudessa = liikevaihtotavoite / myyntikuukaudet ____ € · Tarvittava tuntihinta = liikevaihtotavoite / laskutettavat tunnit vuodessa ____ €/h · tai kauppojen määrä = liikevaihtotavoite / keskiostos ____ kpl
Kun rivit on täytetty, vertaa tuntihintaa tai kauppojen määrää siihen, mitä alallasi on realistista myydä. Kiinteiden kulujen erittelyyn sopii YEL-laskuri ja tuntihinnan tarkistukseen tuntihintalaskuri. Valmiiksi laskettu esimerkki samoilla riveillä on seuraavassa osiossa.
Kannattavuuslaskelma esimerkki rivi riviltä
Laskennallinen esimerkki toiminimiyrittäjästä. Kaikki luvut ovat vuodessa ja ilman ALV:tä. Rivit ovat samassa järjestyksessä kuin starttirahahakemuksen kannattavuuslaskelmassa.
1. Tavoiteltu nettotulo (käteen) 30 000 €. 2. + Verot, arvio 25 %: 10 000 € (bruttotulo 40 000 €). 3. + Lainojen lyhennykset 3 000 €. = Rahoitustulostarve 43 000 €.
4. + Korot 500 €. 5. + Kiinteät kulut 18 000 €: YEL 7 320 € (noin 30 000 euron työtulo, 24,4 %, ilman aloittavan yrittäjän alennusta), toimitila 4 800 €, auto 2 400 €, puhelin ja ohjelmistot 1 200 €, kirjanpito 1 100 €, vakuutukset 700 € ja markkinointi 480 €. = Myyntikatetavoite 61 500 €.
6. + Muuttuvat kulut eli ostot 20 % liikevaihdosta. Liikevaihto = 61 500 / (1 − 0,20) = 76 875 € ilman ALV:tä, josta ostot ovat 15 375 €. Kun ALV 25,5 % lisätään, myynti on 96 478 € vuodessa.
7. Myyntitavoite arjen luvuiksi: 11 myyntikuukaudella myyntiä tarvitaan 6 989 € kuukaudessa ilman ALV:tä. Jos laskutettavia tunteja on 5 päivässä 46 viikkona (1 150 tuntia), tuntihinnan pitää olla vähintään 66,85 € ilman ALV:tä.
Jos tuntihinta tuntuu liian suurelta, muuta oletuksia nyt: pienennä kiinteitä kuluja, lisää laskutettavia tunteja tai tarkista tavoitetulo. Samat luvut voi tarkistaa tuntihintalaskurilla ja YEL-laskurilla.
Investoinnin kannattavuuslaskelma
Investoinnin kannattavuuslaskelma kertoo, maksaako yksittäinen hankinta, kuten kone, auto tai ohjelmisto, itsensä takaisin. Yksinkertaisin mittari on takaisinmaksuaika: investoinnin hinta jaettuna sillä nettorahalla, jonka investointi tuo vuodessa lisää tai säästää.
Laskennallinen esimerkki: 12 000 euron kone tuo 4 500 euroa lisää katetta vuodessa, ja sen käyttö maksaa 500 euroa vuodessa. Nettohyöty on 4 000 euroa, joten takaisinmaksuaika on 12 000 / 4 000 = 3 vuotta. Jos koneen käyttöikä on viisi vuotta ja rahalle vaaditaan 5 prosentin tuotto, nettohyötyjen nykyarvo on 4 000 × 4,3295 = 17 318 euroa, ja investointi on 5 318 euroa kannattava.
Investoinnin poistot kirjanpidossa ja verotuksessa voit laskea poistolaskurilla.
Mitä laskelmia starttirahahakemukseen tarvitaan?
Starttirahaa haetaan oman kunnan tai työllisyysalueen työllisyyspalveluista, koska TE-palvelut siirtyivät kuntien työllisyysalueille vuoden 2025 alussa. Hakemuslomakkeessa on kaksi laskelmakohtaa: 3. Rahoitussuunnitelma ja 4. Kannattavuuslaskelma. Lomakkeen ohjeen mukaan ne voi korvata erillisellä liiketoimintasuunnitelmalla ja laskelmilla.
Liitteinä lomake mainitsee liiketoimintasuunnitelman sekä rahoitus-, myynti- ja kannattavuuslaskelmat, verovelkatodistuksen ja selvityksen rahoituksen järjestymisestä, esimerkiksi pankin lainalupauksen. Tämän pohjan kannattavuuslaskelma etenee samassa järjestyksessä kuin lomake. Starttirahan ehdoista kerrotaan artikkelissa starttiraha.
Näin kannattavuuslaskelma luetaan
Kannattavuuslaskelma luetaan lopusta alkuun. Ensin päätät, paljonko haluat käteen, ja lisäät siihen lainojen lyhennykset ja verot. Näin saat rahoitustarpeen. Kun lisäät korot ja kiinteät kulut, saat myyntikatteen, joka pitää saada kokoon. Kun ostot lisätään vielä päälle, saat liikevaihdon, jota tarvitset.
Pohjan esimerkissä 24 000 euron nettotavoite, 10 726 euron kiinteät kulut ja 10 prosentin ostot vaativat noin 48 600 euron liikevaihdon vuodessa. 11 myyntikuukaudella se on noin 4 400 euroa kuukaudessa, ja kun laskutettavia tunteja on viisi päivässä 46 viikon ajan, tuntihinnaksi tulee noin 42 euroa ilman ALV:tä. Tulosta voi verrata tuntihintalaskurin lukuun.
Tavallisimmat virheet laskelmissa
Ensimmäinen virhe on, että YEL puuttuu tai se on laskettu väärin, vaikka se on usein suurin yksittäinen kiinteä kulu. Pohja laskee YEL-maksun työtulosta ja huomioi aloittavan yrittäjän alennuksen. Jos työtulo jää alle 9 423 euron, YEL ei ole pakollinen. Silloin eläkettä ei kuitenkaan kerry, eikä sosiaaliturva perustu työtuloon.
Toinen virhe on arvioida myynti 12 kuukaudelle ja kahdeksalle laskutettavalle tunnille joka päivä. Loma, sairaus ja myynnin käynnistyminen vievät kuukausia, ja myynti, laskutus ja hallinto vievät osan jokaisesta päivästä. Laskelma, jossa tätä ei ole huomioitu, ei vakuuta lukijaa.
Kolmas virhe on kirjata starttiraha yrityksen rahoitukseksi. Starttiraha on henkilökohtaista tuloa, joka turvaa toimeentuloasi. Se ei kuulu rahoituslaskelman rahoituslähteisiin.
Kun laskelmat on tehty
Laskelmat ovat arvio, ja ensimmäinen vuosi opettaa eniten. Kun toiminta alkaa, vertaa toteutunutta laskelmaan kuukausittain, niin ehdit reagoida poikkeamiin ajoissa. Taukossa voit kysyä kirjanpitäjältä aina, kun tarvitset, ja neuvonta sisältyy kiinteään kuukausihintaan.
Kun tiedät liikevaihtotavoitteen, näet myös, mitä kirjanpito sinun kokoisellesi yritykselle maksaa: katso oma hintasi. Jos yrityksellä on jo tilitoimisto, voit kilpailuttaa sen minuutissa ja käyttää säästön kiinteiden kulujen pienentämiseen.
Usein kysytyt
Mikä on kannattavuuslaskelma?+
Kannattavuuslaskelma on laskelma, joka näyttää, paljonko yrityksen pitää myydä vuodessa, jotta kiinteät ja muuttuvat kulut, lainat, verot ja yrittäjän oma toimeentulo katetaan. Se tehdään ilman arvonlisäveroa ja lasketaan tavoitetulosta taaksepäin.
Miten kannattavuuslaskelma tehdään?+
Aloita tavoitellusta nettotulosta ja lisää siihen verot ja lainojen lyhennykset. Lisää korot ja kiinteät kulut, niin saat myyntikatetavoitteen. Jaa se luvulla (1 − ostojen osuus myynnistä), niin saat tarvittavan liikevaihdon. Lopuksi muuta liikevaihto kuukausi-, tunti- tai kappalemääriksi.
Mitä eroa on kannattavuuslaskelmalla ja rahoituslaskelmalla?+
Rahoituslaskelma kertoo, paljonko rahaa yrityksen käynnistäminen vaatii ja mistä raha tulee. Kannattavuuslaskelma kertoo, paljonko pitää myydä vuodessa, jotta kulut, verot, lainat ja oma toimeentulo katetaan. Starttirahahakemuksessa kysytään molempia.
Mikä on myyntitavoitelaskelma?+
Se muuttaa kannattavuuslaskelman liikevaihdon arkisiksi luvuiksi: myyntiä kuukaudessa, laskutettavia tunteja, kauppoja tai tuotteita. Siitä näet, onko tavoite mahdollinen sinun työajallasi ja hinnoillasi.
Mistä starttirahaa haetaan vuonna 2026?+
Oman kunnan tai työllisyysalueen työllisyyspalveluista, koska TE-palvelut siirtyivät kuntien työllisyysalueille 1.1.2025. Hakemus tehdään ennen yritystoiminnan aloittamista, ja laskelmat voi liittää hakemukseen tai täyttää lomakkeelle.
Tehdäänkö laskelmat ilman ALV:tä?+
Kyllä. Kaikki kulut ja liikevaihto lasketaan ilman arvonlisäveroa, ja ALV lisätään vasta kokonaismyyntiin. Samoin toimii starttirahalomakkeen kannattavuuslaskelma.
Mikä on sopiva tavoitetulos?+
Summa, jolla tulet toimeen verojen jälkeen: asuminen, ruoka, lainat ja säästöt. Älä pienennä sitä, jotta laskelma näyttäisi helpommalta. Liian pieni tavoite tarkoittaa, että yritys ei elätä sinua, vaikka laskelma näyttää hyvältä.
Kelpaako pohja pankin lainahakemukseen?+
Kelpaa pohjaksi. Pankki haluaa yleensä nähdä rahoituslaskelman, kannattavuuden ja muutaman vuoden ennusteen, ja ne kaikki ovat pohjassa. Kysy pankista, tarvitaanko lisäksi esimerkiksi selvitys vakuuksista.