Inventaariolista pohja (Excel): varaston laskenta ja arvostus 31.12.
Pohja tilikauden viimeisen päivän varaston laskentaan. Kirjoitat tuotteen, määrän, yksikön ja hankintahinnan, ja pohja laskee hankintamenon, alimman arvon, tasearvon ja arvonalennuksen. Epäkurantit tuotteet merkitään omalla valinnallaan, ja yhteenveto kertoo, paljonko varasto muuttui tuloslaskelmaan.
Ilmainen, ei rekisteröitymistä. Tavallinen .xlsx- tai .docx-tiedosto.
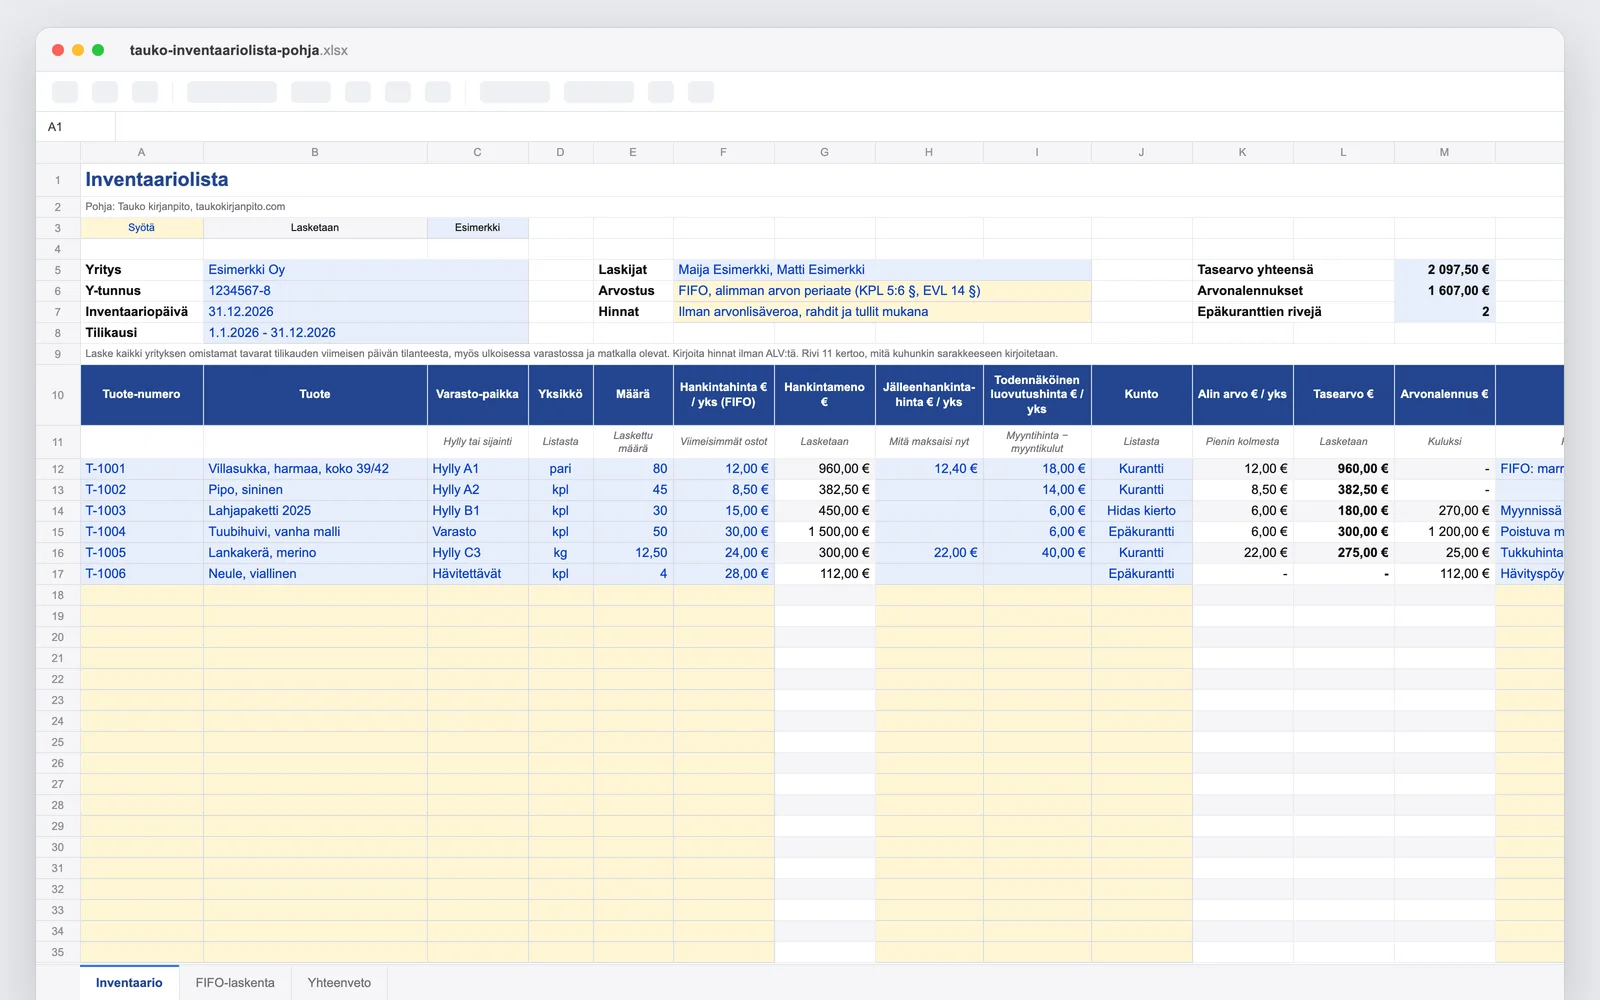
Pohjassa on
- Inventaario-välilehti 200 tuotteelle: tuotenumero, tuote, varastopaikka, yksikkö, määrä ja hankintahinta ilman ALV:tä
- Alimman arvon kaava: pienin hankintahinnasta, jälleenhankintahinnasta ja todennäköisestä luovutushinnasta, ja arvonalennus euroina
- Kunto-valinta Kurantti, Hidas kierto tai Epäkurantti. Epäkurantti rivi muuttuu punaiseksi, ja ilman luovutushintaa sen arvo on 0 €
- FIFO-laskenta ostoeristä: kun samaa tuotetta on ostettu eri hintaan, pohja laskee varastoon jääneiden kappaleiden hinnan ja vertailuksi keskihinnan
- Yhteenveto: hankintameno, arvonalennukset ja tasearvo, erittely kunnon mukaan ja varaston muutos tuloslaskelmaan
- Kohdat laskentapäivälle, laskijoille ja allekirjoitukselle, jotta lista kelpaa tase-erittelyn liitteeksi
Näin käytät pohjaa
- 1Täytä yrityksen tiedot
Kirjoita yritys, Y-tunnus, inventaariopäivä ja laskijat. Kalenterivuoden tilikaudella inventaariopäivä on 31.12.
- 2Laske hylly kerrallaan
Kirjaa jokainen tuote omalle rivilleen: määrä ja yksikkö listasta. Laske mukaan myös ulkoisessa varastossa ja matkalla olevat tavarat, jotka omistat.
- 3Hinnoittele FIFO-periaatteella
Kirjoita hankintahinnaksi viimeisimpien ostojen hinta ilman ALV:tä, rahdit ja tullit mukaan lukien. Jos samaa tuotetta on ostettu eri hintaan, laske hinta FIFO-laskenta-välilehdellä.
- 4Merkitse alemmat arvot ja epäkurantit
Jos tuotteen voisi nyt ostaa halvemmalla tai se myydään alle hankintahinnan, kirjoita jälleenhankinta- tai luovutushinta. Valitse rikkinäisille ja vanhentuneille kunnoksi Epäkurantti ja kirjoita peruste huomautukseen.
- 5Tarkista yhteenveto ja allekirjoita
Yhteenveto näyttää varaston tasearvon ja muutoksen edelliseen vuoteen. Tulosta lista, päivää ja allekirjoita se ja anna se kirjanpitäjälle tilinpäätöstä varten.
Mitä inventaariolistassa pitää olla?
Inventaariolista on tosite, jolla tilinpäätöksen varaston arvo todennetaan. Siitä pitää näkyä tuotteet, määrät, yksikköhinnat, arvostusperuste, yhteissumma, laskentapäivä ja laskijat. Lista on osa tase-erittelyjä, jotka säilytetään vähintään 10 vuotta tilikauden päättymisestä.
Laskenta tehdään tilikauden viimeisen päivän tilanteesta. Jos et ehdi laskea juuri 31.12., laske muutamaa päivää ennen tai jälkeen ja oikaise välissä tapahtuneet ostot ja myynnit. Kirjoita oikaisut huomautussarakkeeseen, jotta ne näkyvät myöhemminkin. Koko inventaarion kulku on kuvattu artikkelissa inventaario kirjanpidossa.
Näin pohja arvostaa varaston
Varasto arvostetaan hankintamenoon: ostohinta ilman vähennettävää arvonlisäveroa, lisättynä rahdeilla, tulleilla ja muilla hankinnan muuttuvilla menoilla. Jos jälleenhankintahinta eli se, mitä tuotteen ostaminen nyt maksaisi, tai todennäköinen luovutushinta on pienempi, käytetään pienintä. Tämä on alimman arvon periaate kirjanpitolain 5 luvun 6 §:ssä ja elinkeinoverolain 14 §:ssä.
Todennäköinen luovutushinta tarkoittaa myyntihintaa, josta on vähennetty myynnin kulut, kuten alennus ja toimituskulut. Esimerkiksi 50 tuubihuivia, joiden hankintahinta on 30 euroa ja jotka myydään loppuun 6 eurolla, merkitään taseeseen 300 eurolla. Arvonalennus 1 200 € kirjataan kuluksi.
Verotuksessa oletus on FIFO: ensin ostetut katsotaan myydyiksi ensin, joten varastoon jäävät viimeksi ostetut. Kun ostit syyskuussa 100 kappaletta 10 eurolla ja marraskuussa 100 kappaletta 12 eurolla ja hyllyssä on 80, niiden FIFO-hinta on 12 euroa ja arvo 960 €. Keskihinnalla arvo olisi 880 euroa. FIFO-laskenta-välilehti tekee tämän laskun ostoerien perusteella.
Epäkurantit tuotteet
Epäkurantti on tuote, jota ei voi myydä normaaliin hintaan: rikkinäinen, vanhentunut, sesongin ohittanut tai pitkään myymättä ollut. Pohjassa se merkitään Kunto-valinnalla, ja rivi näkyy punaisena. Jos kirjoitat luovutushinnan, tuote arvostetaan siihen. Jos et kirjoita, sen arvo on 0 euroa ja koko hankintameno kirjataan kuluksi.
Alempi arvo pitää pystyä perustelemaan. Kirjoita huomautukseen syy, esimerkiksi alennusmyyntihinta, toimittajan hintalista tai valokuva vauriosta. Hävitetyistä tuotteista tehdään erillinen hävityspöytäkirja. Johdonmukaisuus on tärkeää: sama arvostusperuste joka vuosi, ei sen mukaan, kumpi antaa pienemmän tuloksen.
Varaston muutos tuloslaskelmaan
Vuoden aikana ostot kirjataan yleensä suoraan kuluksi. Tilinpäätöksessä kulut oikaistaan varaston muutoksella: alkuvarasto lisätään kuluihin ja loppuvarasto vähennetään. Yhteenveto-välilehti laskee muutoksen, kun kirjoitat edellisen vuoden loppuvaraston. Varaston kasvu pienentää kuluja ja suurentaa tulosta, joten laskematon varasto vääristää veroja kahtena vuotena.
Taukossa kirjanpitäjäsi tarkistaa inventaariolistan, arvostuksen ja epäkuranttien kirjaukset tilinpäätöksen yhteydessä, ja varaston muutos kirjataan samalla kertaa. Tilinpäätöksen kokonaisuus on kuvattu artikkelissa tilinpäätös pienyrityksessä.
Usein kysytyt
Mikä on inventaariolista?+
Luettelo yrityksen varastosta tilikauden viimeisenä päivänä: tuotteet, määrät, yksikköhinnat ja arvo. Se on tosite, jolla varaston arvo todennetaan tilinpäätöksessä.
Lasketaanko varasto ALV:n kanssa vai ilman?+
Ilman, jos yritys on ALV-velvollinen ja saa vähentää ostojen arvonlisäveron. Rahdit, tullit ja muut hankinnan muuttuvat menot kuuluvat hankintamenoon.
Mikä on alimman arvon periaate?+
Varasto merkitään taseeseen hankintamenoon tai sitä alempaan jälleenhankintahintaan tai todennäköiseen luovutushintaan. Pohja valitsee kolmesta pienimmän ja laskee erotuksen arvonalennukseksi.
Miten FIFO-hinta lasketaan?+
Varastoon katsotaan jääneen viimeksi ostetut tuotteet. Kirjoita FIFO-laskenta-välilehdelle ostoerät uusimmasta vanhimpaan ja varastossa oleva määrä, niin pohja laskee varastoon jääneiden hinnan.
Miten epäkurantti tuote merkitään?+
Valitse kunnoksi Epäkurantti ja kirjoita todennäköinen luovutushinta, jos tuotteen voi vielä myydä. Ilman luovutushintaa arvo on 0 euroa. Kirjoita peruste huomautukseen.
Kauanko inventaariolista säilytetään?+
Inventaariolista on osa tase-erittelyjä, jotka säilytetään kirjanpitolain mukaan vähintään 10 vuotta tilikauden päättymisestä.
Toimiiko pohja Google Sheetsissä ja Numbersissa?+
Toimii. Pohjassa on käytetty vain tavallisia funktioita, kuten SUM, MIN, IF, SUMIF ja SUMPRODUCT, ja valintalistat toimivat kaikissa kolmessa.