Hyvityslasku pohja: ilmainen hyvityslasku Excelissä ja Wordissä
Hyvityslaskulla korjaat tai perut jo lähetetyn laskun. Pohjassa on viittaus alkuperäiseen laskuun, kenttä hyvityksen syylle ja ALV-erittely verokannoittain, ja Excel-versio muuttaa summat miinusmerkkisiksi puolestasi.
Ilmainen, ei rekisteröitymistä. Tavallinen .xlsx- tai .docx-tiedosto.
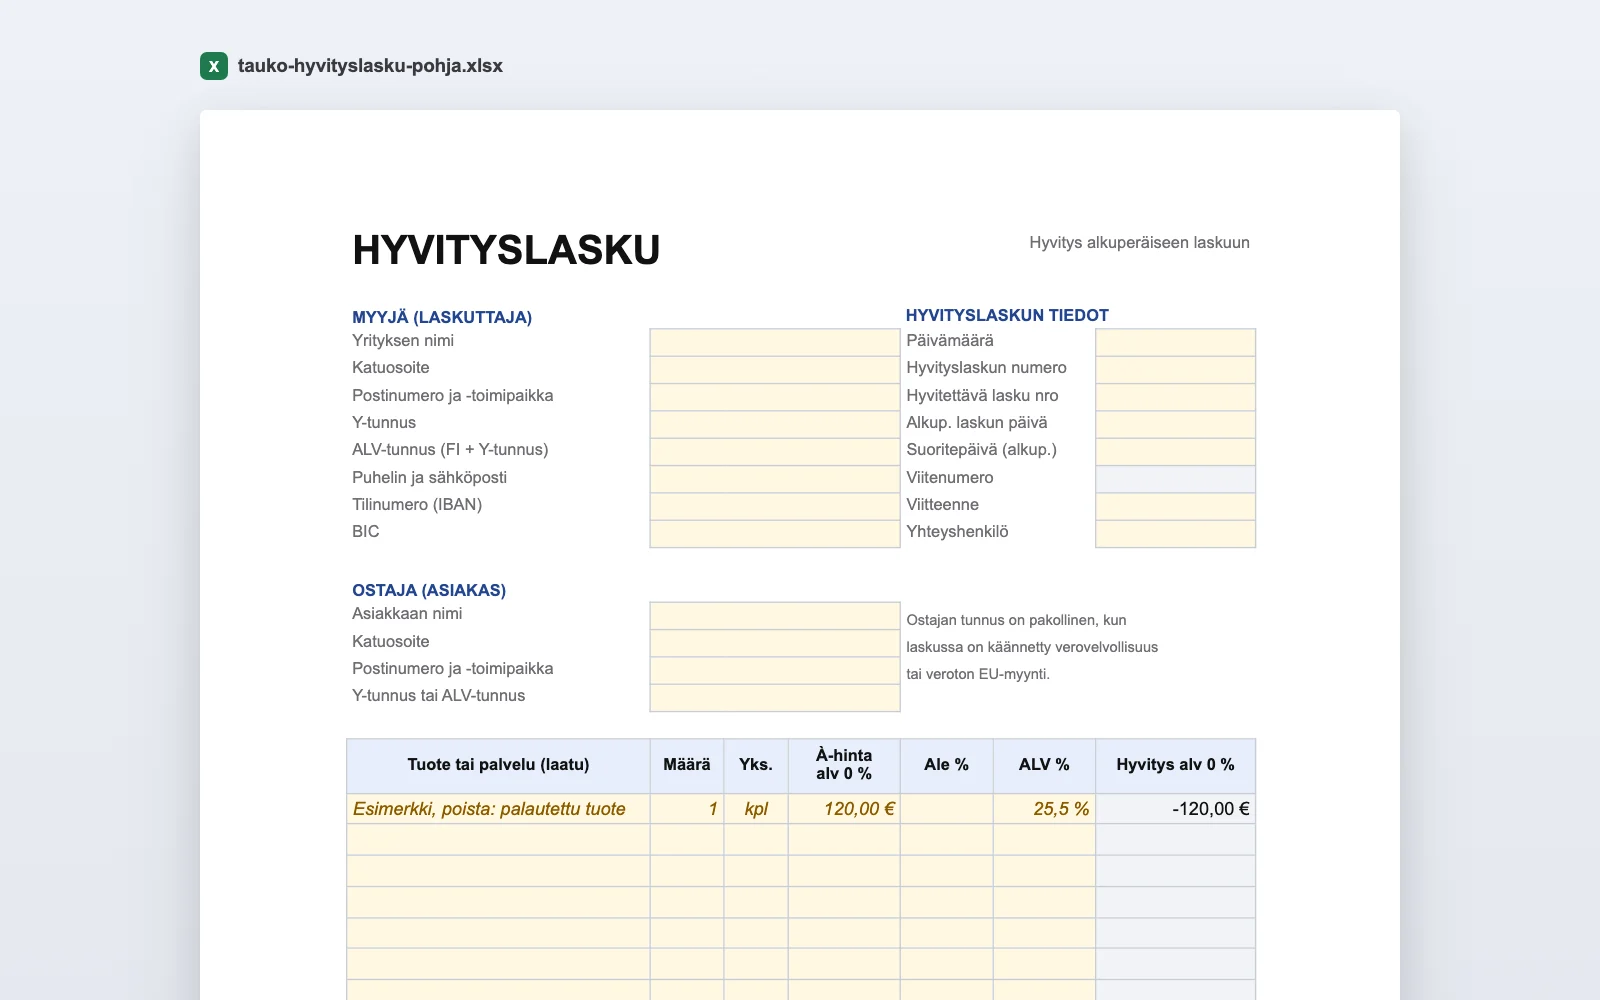
Pohjassa on
- Kentät hyvitettävän laskun numerolle ja päivämäärälle
- Myyjän ja ostajan tiedot, Y- ja ALV-tunnukset
- Hyvitysrivit: kirjoitat määrän ja hinnan positiivisina, pohja tekee niistä miinusmerkkiset
- ALV-erittely 25,5, 13,5, 10 ja 0 prosentin kannoille sekä vapaa kanta vanhojen laskujen hyvitykseen
- Kenttä hyvityksen syylle ja maksutavalle
- Word-versio samalla rakenteella
Näin käytät pohjaa
- 1Etsi alkuperäinen lasku
Tarvitset sen numeron, päivämäärän, rivit ja verokannat. Hyvityksen pitää vastata alkuperäistä laskua, jotta ALV korjautuu oikein.
- 2Anna hyvityslaskulle oma numero
Hyvityslasku saa numeron samasta juoksevasta sarjasta kuin muut laskut. Alkuperäistä laskua ei poisteta eikä muuteta.
- 3Kirjoita hyvitettävät rivit
Poista esimerkkirivi. Kirjoita hyvitettävä määrä ja veroton hinta positiivisina ja valitse sama ALV-kanta kuin alkuperäisessä laskussa.
- 4Kerro syy ja maksutapa
Kirjoita, miksi hyvität, esimerkiksi palautettu tuote tai väärä hinta, ja maksetaanko hyvitys tilille vai vähennetäänkö se seuraavasta laskusta.
- 5Lähetä ja kirjaa
Tallenna PDF:ksi ja lähetä asiakkaalle. Kirjanpidossa hyvitys pienentää myyntiä ja myynnin ALV:tä sillä kaudella, jona hyvitys annetaan.
Milloin tarvitset hyvityslaskun?
Hyvityslasku tehdään aina, kun lähetettyä laskua pitää pienentää tai se pitää perua kokonaan: asiakas palauttaa tuotteen, laskulla oli väärä hinta tai määrä, laskutit samasta työstä kahdesti tai annat jälkikäteen alennuksen. Lähetettyä laskua ei saa muokata eikä poistaa, koska laskunumeroiden pitää olla aukoton sarja.
Jos lasku on väärä kokonaan, esimerkiksi se on mennyt väärälle asiakkaalle, tee hyvityslasku koko summasta ja sen jälkeen uusi, oikea lasku. Näin kirjanpidosta näkee jälkikäteen, mitä tapahtui.
Pelkkä sähköposti, jossa lupaat asiakkaalle alennuksen, ei riitä. Ilman hyvityslaskua myynti ja vero jäävät kirjanpitoon alkuperäisen laskun suuruisina, ja maksat ALV:tä rahasta, jota et koskaan saanut.
Mitä hyvityslaskussa pitää olla?
Arvonlisäverolain mukaan laskuun rinnastetaan asiakirja, joka muuttaa alkuperäistä laskua ja viittaa siihen yksilöivästi. Hyvityslaskulla pitää siis olla samat perustiedot kuin laskulla sekä alkuperäisen laskun numero ja päivämäärä.
Summat ovat miinusmerkkisiä, ja arvonlisävero hyvitetään samalla verokannalla, jolla myynti alun perin laskutettiin. Jos alkuperäisessä laskussa oli useita verokantoja, hyvitä jokainen omassa kannassaan. Pohjan ALV-erittely tekee sen puolestasi.
Hyvityksen syy ei ole laissa lueteltu pakollinen merkintä, mutta kirjoita se aina. Vuoden päästä kukaan ei muista, miksi 150 euroa hyvitettiin, ja tilintarkastaja tai verottaja kysyy sitä ensimmäisenä.
Yleisimmät virheet hyvityslaskussa
Tavallisin virhe on väärä verokanta. Jos myit tavaran ennen syyskuuta 2024, jolloin yleinen kanta oli 24 prosenttia, hyvitys tehdään 24 prosentilla, ei nykyisellä 25,5 prosentilla. Pohjan ALV-erittelyn alimmalle riville voit kirjoittaa tällaisen vanhan kannan.
Toinen virhe on poistaa alkuperäinen lasku ja tehdä tilalle uusi. Silloin numerosarjaan jää aukko, eivätkä ALV-ilmoituksen luvut täsmää laskuihin. Kolmas on unohtaa hyvitys ALV-ilmoituksesta: hyvitys vähennetään sen kuukauden myynnistä, jona se annetaan.
Neljäs virhe koskee jälkikäteen annettuja alennuksia. Jos hyvität esimerkiksi koko vuoden ostoista, hyvityslaskulta pitää silti näkyä, mihin laskuihin tai ajanjaksoon hyvitys kohdistuu.
Esimerkki: osittainen hyvitys
Myit asiakkaalle kolme tuotetta à 120 euroa 25,5 prosentin ALV:llä, yhteensä 451,80 euroa. Asiakas palauttaa yhden. Hyvityslaskulle tulee yksi rivi: määrä 1, hinta 120 euroa, ALV 25,5 %. Pohja näyttää hyvitykseksi -120,00 euroa verotonta, -30,60 euroa veroa ja yhteensä -150,60 euroa.
Jos asiakas on jo maksanut alkuperäisen laskun, palautat hänelle 150,60 euroa. Jos laskua ei ole maksettu, asiakas maksaa erotuksen, 301,20 euroa, ja molemmat laskut kuittaantuvat samalla suorituksella.
Hyvitys kirjanpidossa
Hyvityslasku kirjataan kuin myyntilasku, mutta miinusmerkkisenä: myynti ja myynnin arvonlisävero pienenevät. Jos asiakas on jo maksanut, syntyy velka asiakkaalle, ja takaisin maksettu raha kirjataan sen suoritukseksi.
Taukossa laskut lähetetään sovelluksesta, ALV lasketaan automaattisesti ja pankkitapahtumat yhdistyvät laskuihin, joten hyvitys ja palautettu raha löytävät toisensa. Jos et ole varma, hyvitetäänkö koko lasku vai osa, kysy omalta kirjanpitäjältäsi. Vastaus tulee arkisin alle tunnissa, eikä kysymys maksa erikseen.
Usein kysytyt
Mikä on hyvityslasku?+
Hyvityslasku pienentää tai peruu aiemmin lähetetyn laskun. Siinä on miinusmerkkiset summat ja viittaus alkuperäiseen laskuun.
Voiko lähetetyn laskun vain poistaa?+
Ei. Lähetetty lasku on kirjanpidon tosite, eikä numerosarjaan saa jäädä aukkoja. Virhe korjataan hyvityslaskulla ja tarvittaessa uudella laskulla.
Tarvitseeko hyvityslasku oman numeron?+
Tarvitsee. Hyvityslasku numeroidaan samaan juoksevaan sarjaan kuin muut laskut, ja siinä mainitaan hyvitettävän laskun numero.
Millä verokannalla hyvitys tehdään?+
Samalla kannalla kuin alkuperäinen myynti. Jos myynti tehtiin 24 prosentin kannalla, hyvityskin tehdään 24 prosentilla, vaikka yleinen kanta on nyt 25,5 prosenttia.
Mihin ALV-ilmoitukseen hyvitys kuuluu?+
Hyvitys vähennetään sen kauden myynnistä, jona hyvitys annetaan. Alkuperäisen kauden ALV-ilmoitusta ei korjata hyvityksen takia.
Pitääkö hyvitys maksaa asiakkaalle heti?+
Jos asiakas on jo maksanut, hyvitys palautetaan tilille tai vähennetään seuraavasta laskusta sen mukaan, mitä sovitte. Kirjoita valittu tapa hyvityslaskulle, niin kummallekaan ei jää epäselvyyttä.